Les différents piliers de la protection assurantielle
Les contrats d’assurance constituent des instruments de gestion des risques financiers basés sur le principe de mutualisation. Les cotisations versées par les souscripteurs sont collectées pour indemniser les assurés confrontés à un sinistre. Ce système de protection financière couvre un large spectre de besoins, de la prévoyance santé à la sécurisation du patrimoine.
Les assurances qui accompagnent la mobilité mondiale
Dans un monde où les frontières s’effacent, la mobilité internationale s’accompagne de nouveaux défis. Que l’on parte pour étudier, travailler ou entreprendre, les assurances adaptées permettent d’aborder chaque déplacement avec confiance. Elles offrent une protection continue face aux imprévus liés à la santé, aux biens ou à la responsabilité civile, garantissant ainsi une sécurité essentielle pour profiter pleinement de l’expérience internationale.
Assurance voyage
Assurance auto
Assurance multirisque expatrié
Assurance transport de marchandises
Assurance vie internationale
Assurance logement temporaire
Optimiser son patrimoine avec l’assurance vie et l’épargne retraite
L’assurance vie et les plans d’épargne retraite sont des dispositifs conçus pour l’épargne à long terme. Leur fonction est de permettre la constitution d’un capital ou d’une rente viagère pour compléter les revenus à la retraite, tout en bénéficiant d’un cadre fiscal spécifique pour la transmission du capital aux bénéficiaires désignés.
Ces contrats offrent différents supports d’investissement. Les fonds en euros sécurisent le capital investi, tandis que les contrats en unités de compte, basés sur des actifs financiers, présentent un potentiel de rendement supérieur mais aussi un risque de marché. Le choix entre ces supports dépend des objectifs et du profil de risque de l’épargnant.
Assurance auto : une obligation pour protéger conducteurs et tiers
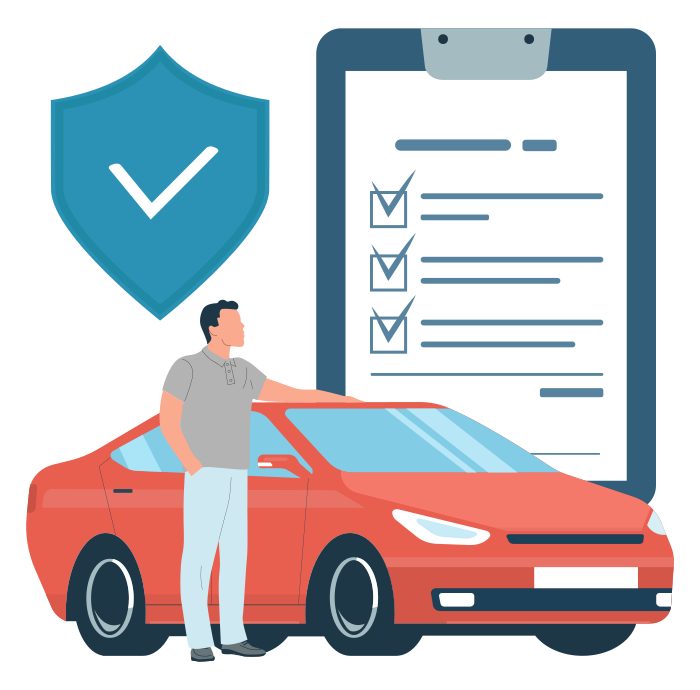
L’assurance des véhicules motorisés est une obligation légale qui inclut au minimum la garantie de responsabilité civile. Celle-ci couvre les dommages corporels et matériels causés à des tiers lors d’un accident. Des garanties optionnelles, comme dans une assurance tous risques, peuvent être ajoutées pour couvrir les propres dommages du conducteur, le vol, l’incendie ou le bris de glace. La prime d’assurance est calculée en fonction de facteurs comme le profil du conducteur ou la puissance du véhicule. Souscrire une assurance Matmut vous permet de bénéficier d’une couverture complète adaptée à vos besoins et disposer de services d’assistance et d’accompagnement : aide pour remplir un constat amiable 24h/24, analyse des devis de réparation et accompagnement juridique en cas de litige.
Des solutions d’assurance pour protéger sa santé
Les assurances santé complémentaires interviennent après le remboursement des régimes de sécurité sociale pour des dépenses comme les soins dentaires, l’optique ou les frais d’hospitalisation.
Parallèlement, les contrats de prévoyance offrent une protection financière face aux conséquences d’un accident ou d’une maladie grave. Ces garanties de prévoyance peuvent prévoir le versement d’indemnités pour compenser une perte de revenus en cas d’arrêt de travail, ou le versement d’un capital en cas d’invalidité ou de décès. Il est fréquent qu’un délai de carence soit appliqué, durant lequel la couverture n’est pas encore active après la souscription du contrat.
Protéger son activité grâce à une assurance professionnelle adaptée
L’assurance professionnelle a pour objectif de protéger une organisation contre les risques qui pourraient compromettre sa pérennité. La responsabilité civile professionnelle (RC Pro) couvre les dommages causés à des clients ou des tiers dans l’exercice de l’activité. D’autres polices, comme l’assurance multirisque, protègent les biens matériels et immatériels et peuvent inclure une garantie de perte d’exploitation pour assurer la continuité d’activité après un sinistre.
Protection des locaux et équipements
Assurance multirisque pro
Perte de revenus après un sinistre
Garantie perte d’exploitation
Frais de défense en cas de litige
Protection juridique
L’assurance comme support pour l’investissement financier
Certains produits, notamment l’assurance-vie, fonctionnent comme des enveloppes d’investissement. Ils permettent au souscripteur d’allouer son épargne sur une diversité d’actifs financiers, tels que des actions et des obligations, par le biais d’unités de compte. Ces outils sont utilisés en gestion de patrimoine pour leur souplesse. La performance de ces placements est liée à la volatilité des marchés, ce qui rend la diversification du portefeuille pertinente.